SCHWERPUNKTE
Beruflicher Werdegang

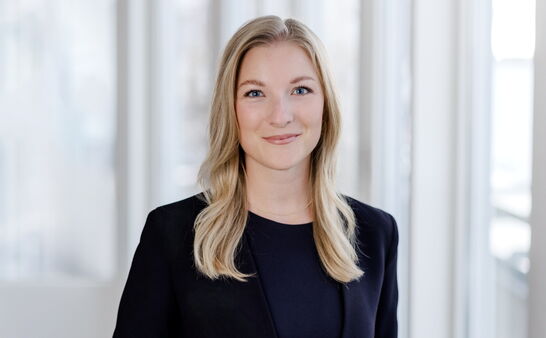
Yvonne Dippold studierte Rechtswissenschaften an der Universität Augsburg. Bereits während ihres Studiums war sie am Lehrstuhl für Öffentliches Recht und Europarecht, Umweltrecht und Planungsrecht bei Prof. Dr. Martin Kment LL.M. tätig und spezialisierte sich dort frühzeitig auf das öffentliche Recht.

Seit 2021 ist Yvonne Dippold als Rechtsanwältin zugelassen und berät und vertritt unsere Mandanten umfassend in allen Bereichen des Verwaltungsrechts. Zu ihren Tätigkeitsschwerpunkten zählen insbesondere das öffentliche Baurecht (u.a. Baugenehmigungsverfahren und Bauleitplanung), das Abgabenrecht sowie das Beamtenrecht. Darüber hinaus ist sie im Vergaberecht tätig. Von der Rechtsanwaltskammer München wurde ihr aufgrund ihrer fachlichen Spezialisierung gestattet, die Bezeichnung "Fachanwältin für Verwaltungsrecht" zu führen.

Vorträge

Das Bauvorhaben aus Sicht des Bauherrn und des Nachbarn
06.07.2022
Veröffentlichungen
Der digitale Bauantrag
metro.polis, Ausgabe 01/2023
 
 
AKTUELLES

Neuigkeiten aus Recht und Steuer

2023%20 %20swfp Mood 27

Best Lawyers & Handelsblatt 2026: SWF&P zählt zu Deutschlands besten Kanzleien

Wir freuen uns, auch 2026 im Ranking „Deutschlands beste Kanzleien“ von Handelsblatt und Best Lawyers vertreten zu sein.

2025%20 %20Windmei%C3%9Fer%20Lukas

Streitverkündung richtig begründen: Wann ist sie wirksam?

Eine Streitverkündung ist nur dann wirksam, wenn insbesondere der Grund so konkret dargestellt wird, dass der Empfänger erkennen kann, aus welchem Rechtsverhältnis und aufgrund welcher tatsächlichen Umstände ihm ein Regress droht. Pauschale Behauptungen oder ein allgemeiner Verweis auf beigefügte Unterlagen reichen hierfür nicht aus.

Das zeigt eine Entscheidung des OLG Köln vom 17. September 2025 (Az.: 11 U 118/23), die insbesondere für die Durchsetzung späterer Regressansprüche von Bedeutung ist.

2025%20 %20Strehle%20Maximilian

Unternehmen vererben: Wann sind 85 % oder 100 % steuerfrei?

Unternehmensvermögen kann bei einer Erbschaft unter bestimmten Voraussetzungen zu 85 % oder sogar zu 100 % steuerfrei bleiben. Entscheidend ist unter anderem, ob es sich um begünstigtes Unternehmensvermögen handelt, wie hoch der Anteil des Verwaltungsvermögens ist und ob die gesetzlichen Behaltens- und Lohnsummenvorgaben eingehalten werden.